buscatrastero.es
Precios y contratación
Seguro de hogar y trastero: ¿me cubre?
Alquilas un trastero, guardas tus muebles y te quedas tranquilo porque "ya tengo seguro de hogar". Error frecuente: el seguro de hogar cubre tu vivienda, no automáticamente todo lo que guardes fuera de ella. La mayoría de las pólizas limitan o excluyen el contenido almacenado en un trastero ajeno al domicilio asegurado. Aquí tienes cómo funciona de verdad, qué revisar en tu póliza y cuándo necesitas un seguro específico.
Nota: esto es orientación general, no asesoramiento legal ni de seguros. Las condiciones cambian entre aseguradoras: la última palabra la tiene siempre tu póliza.
Lo que cubre (y no cubre) tu seguro de hogar
Un seguro de hogar típico distingue entre continente (la vivienda: paredes, instalaciones) y contenido (tus cosas: muebles, ropa, electrónica). El contenido asegurado es, por defecto, el que está dentro de la vivienda asegurada.
¿Y lo que está en un trastero? Depende de tres cosas:
- Dónde está el trastero: si es el trastero de tu propia comunidad, anejo a la vivienda asegurada, muchas pólizas lo incluyen como parte del domicilio. Si es un trastero alquilado en un centro de self-storage en otra dirección, la cosa cambia.
- Qué dice tu póliza sobre "bienes fuera del domicilio": algunas incluyen una extensión con límites (por ejemplo, un capital máximo mucho menor y solo para ciertos riesgos). Otras lo excluyen directamente.
- El riesgo concreto: incendio y robo con violencia suelen ser los riesgos más "portables"; los daños por humedad gradual, plagas o deterioro casi nunca están cubiertos fuera de casa.
El seguro del centro de trasteros: qué suele incluir
Muchos centros de self-storage incluyen u ofrecen un seguro. Pero ojo: no todos cubren lo mismo, y algunos no cubren nada (el alquiler del espacio no implica asegurar tu contenido).
- Responsabilidad civil del centro: cubre daños que cause el centro (por ejemplo, una tubería suya que revienta), no el valor de tus cosas en general.
- Seguro de contenido básico: algunos centros lo incluyen con un capital limitado; otros lo ofrecen como extra mensual. Pregunta siempre el capital máximo asegurado y los riesgos cubiertos.
- Seguro a todo riesgo opcional: los centros más completos permiten ampliar capitales y coberturas.
La pregunta clave no es "¿tienen seguro?", sino "¿qué cubre exactamente, con qué límite y qué tengo que hacer yo si pasa algo?". Nuestra guía sobre el seguro de trastero detalla los riesgos habituales y cómo comparar coberturas.
Comparativa: seguro de hogar vs seguro de trastero
| Aspecto | Seguro de hogar | Seguro del centro / específico |
|---|---|---|
| Ámbito | Tu vivienda asegurada | El trastero contratado |
| Contenido fuera del domicilio | Limitado o excluido según póliza | Cubierto (según riesgos contratados) |
| Capital asegurado | El de tu póliza (pensado para una casa llena) | Normalmente menor; se ajusta al valor guardado |
| Humedad gradual / plagas | Casi nunca cubierto fuera de casa | Solo en pólizas amplias; revisarlo |
| Robo | Suele exigir violencia o escalo | Igual; más la seguridad propia del centro |
| Precio | Ya lo pagas | Incluido, extra mensual o póliza propia |
La conclusión práctica: no des por hecho que uno sustituye al otro. Son productos distintos para riesgos distintos.
Los 5 puntos que debes revisar en tu póliza
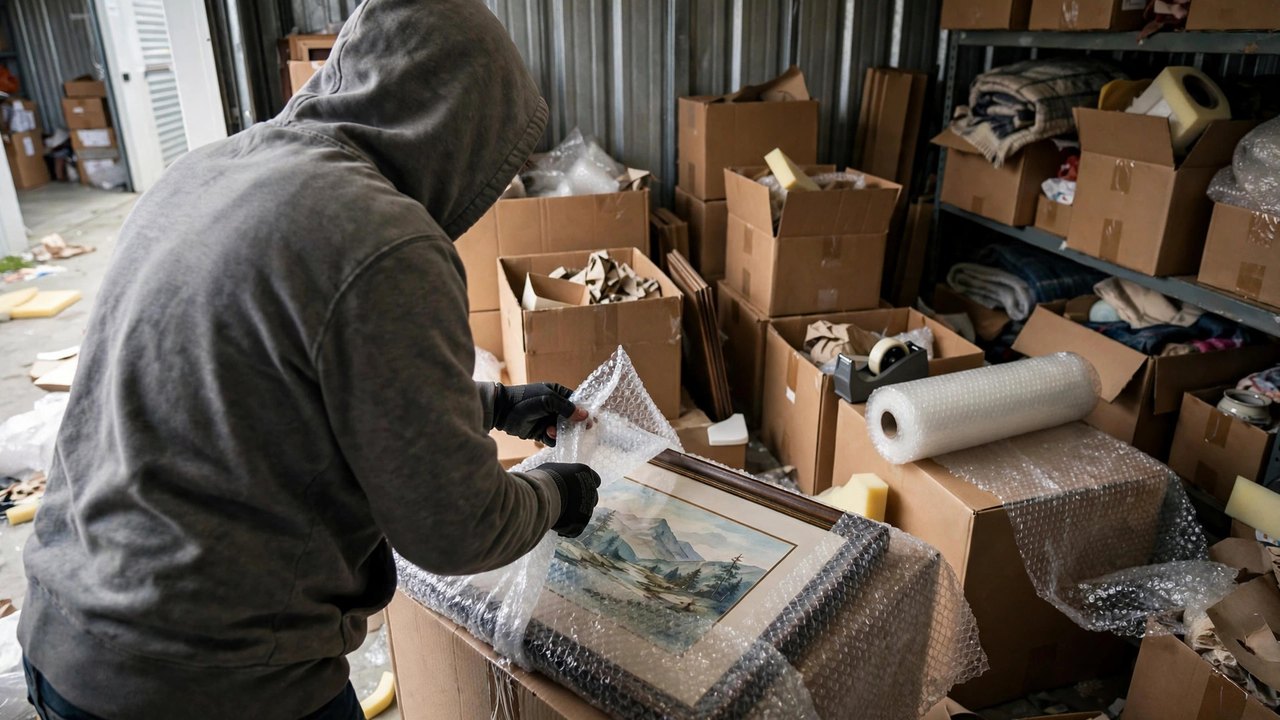
Si tu póliza no cubre el trastero (o lo hace con límites ridículos), tienes dos vías: ampliar tu seguro de hogar con una extensión —pregunta a tu aseguradora cuánto cuesta— o contratar el seguro del centro o una póliza específica. Compara precio y, sobre todo, riesgos cubiertos: el más barato que no cubre lo que te preocupa es el más caro.
Cómo protegerte aunque el seguro responda
El mejor siniestro es el que no ocurre. Cuatro hábitos que valen más que cualquier póliza:
- Inventario con fotos: fotografía cada caja y mueble al guardarlos, con fecha. Es tu prueba del estado previo y del valor.
- Guarda facturas de lo más valioso (electrónica, instrumentos, bicis). Sin prueba de valor, la indemnización se complica.
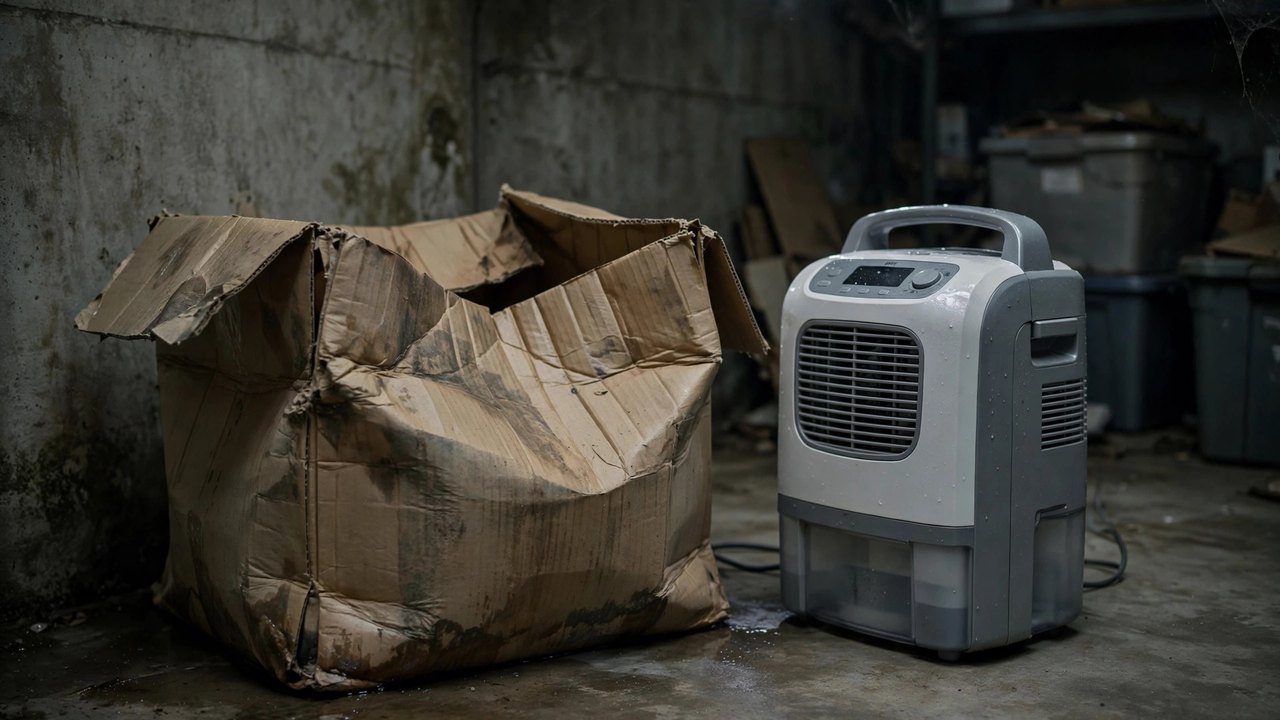
- Embalaje correcto: cajas sobre palets o estanterías (nunca directas al suelo), fundas transpirables y deshumidificador si el centro no es climatizado.
- Visitas periódicas: pasar cada 2–3 meses permite detectar humedad o plagas cuando aún tienen solución.
Preguntas frecuentes
¿Mi seguro de hogar cubre las cosas que tengo en un trastero alquilado?
En la mayoría de los casos, no automáticamente o solo de forma muy limitada. Las pólizas cubren el contenido de la vivienda asegurada; los bienes en un trastero en otra dirección suelen estar excluidos o con capitales muy bajos. Revisa el apartado de "bienes fuera del domicilio" de tu póliza o pregunta directamente a tu aseguradora.
¿Y si el trastero es el de mi comunidad de vecinos?
Ahí la situación mejora: al estar vinculado a la vivienda asegurada, muchas pólizas lo consideran parte del domicilio. Aun así, verifica que tu póliza lo mencione y con qué límites, porque no todas lo hacen igual.
¿El centro de trasteros está obligado a asegurar mis cosas?
No. El centro responde de sus propias instalaciones y de su responsabilidad civil, pero el contenido del trastero es responsabilidad tuya salvo que contrates (o te incluyan) un seguro de contenido. No lo des por hecho: pregúntalo antes de firmar.
¿Qué hago si algo se daña en mi trastero?
Documenta los daños con fotos inmediatamente, avisa al centro por escrito y comunica el siniestro a tu aseguradora dentro del plazo de tu póliza (normalmente días, no semanas). Conserva el inventario con fotos previas: es tu mejor prueba del estado anterior.
¿Merece la pena pagar el seguro extra del centro?
Si guardas cosas de valor (muebles buenos, electrónica, instrumentos, documentos) y tu seguro de hogar no los cubre fuera de casa, sí. Calcula el coste anual del extra frente al valor de lo guardado: suele ser una fracción pequeña. Para trastos de poco valor, normalmente no compensa.
Conclusión
El seguro de hogar no es un paraguas universal: cubre tu casa, y lo que guardes fuera de ella vive en una zona gris que cada póliza resuelve a su manera. Antes de llenar el trastero, dedica una tarde a leer tu póliza, pregunta al centro qué seguro ofrece con qué límites y haz tu inventario con fotos. Son tres gestiones aburridas que, el día que las necesitas, valen oro.
Y si estás eligiendo centro, además del seguro mira el resto de condiciones: repasa qué preguntar antes de firmar y compara centros con tus prioridades claras.